18/09/2026
Bộ Tài chính sửa đổi quy định về hồ sơ đối với hàng hóa xuất khẩu chịu thuế tiêu thụ đặc biệt
Ngày 14/9/2026, Bộ trưởng Bộ Tài chính ban hành Thông tư số 136/2026/TT-BTC sửa đổi, bổ sung khoản 2 Điều 3 của Thông tư số 158/2025/TT-BTC ngày 31/12/2025, quy định chi tiết một số điều của Nghị định số 360/2025/NĐ-CP ngày 31/12/2025 của Chính phủ quy định chi tiết thi hành một số điều của Luật Thuế tiêu thụ đặc biệt. Thông tư có hiệu lực thi hành từ ngày 15/9/2026.
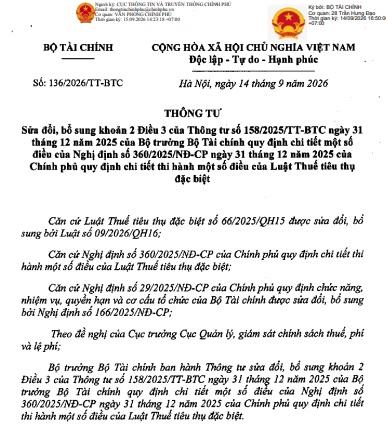
Theo quy định mới, đối với hàng hóa do tổ chức, cá nhân sản xuất, gia công, thuê gia công bán hoặc ủy thác cho tổ chức, cá nhân kinh doanh khác để xuất khẩu ra nước ngoài theo quy định tại khoản 1 Điều 4 Nghị định số 360/2025/NĐ-CP, tổ chức, cá nhân phải có đầy đủ hồ sơ theo quy định.
Cụ thể, hồ sơ gồm hợp đồng mua bán hàng hóa để xuất khẩu hoặc hợp đồng ủy thác xuất khẩu; hóa đơn bán hàng, giao hàng ủy thác xuất khẩu. Trường hợp hợp đồng mua bán hàng hóa để xuất khẩu hoặc hợp đồng ủy thác xuất khẩu đã được thanh lý toàn bộ hoặc từng phần, hồ sơ phải có biên bản thanh lý tương ứng và phải thể hiện được các thông tin, thanh toán không dùng tiền mặt giữa tổ chức, cá nhân sản xuất với tổ chức, cá nhân xuất khẩu hoặc tổ chức, cá nhân nhận ủy thác xuất khẩu; số, ngày của hợp đồng xuất khẩu và số, ngày của tờ khai hải quan đối với hàng hóa xuất khẩu.
Quy định này góp phần làm rõ căn cứ chứng minh giao dịch xuất khẩu trên thực tế, đồng thời tạo cơ sở để các tổ chức, cá nhân thực hiện đúng quy định về thuế tiêu thụ đặc biệt.
Việc bổ sung, làm rõ quy định về hồ sơ và nghĩa vụ thuế đối với hàng hóa xuất khẩu nhưng thực tế tiêu thụ nội địa góp phần tăng tính minh bạch trong thực hiện chính sách thuế, đồng thời nâng cao trách nhiệm của các tổ chức, cá nhân tham gia hoạt động sản xuất, gia công, mua bán và ủy thác xuất khẩu hàng hóa thuộc diện chịu thuế tiêu thụ đặc biệt.
Thông tư chính thức có hiệu lực từ ngày 15/9/2026.